


4 ETF, ki sledijo majhnim podcenjenim ameriškim podjetjem

Štirje najbolj znani ameriški ETF-ji za majhna vrednostna podjetja imajo skoraj enaka imena, vendar vsak kupuje drugačen portfelj. Razlikujejo se po opredelitvi majhnega podjetja, poudarku na dobičkonosnosti in stroških, ki se gibljejo od 0,05 % do 0,27 % letno. V zadnjih petih letih je razlika med najboljšim in najslabšim znašala 4,5 odstotne točke na leto.
Ključne točke
Petletni donos se znotraj četverice razlikuje za 4,5 odstotne točke letno. Najboljši sklad je do 30. 9. 2026 prinesel 11,17 % letno, najslabši pa 6,66 %. Razlika je predvsem posledica metodologije, ne naključja.
Najmočnejši nagib k dobičkonosnosti je več kot dvakrat večji kot pri indeksu. Tehtano razmerje med dobičkom in knjigovodsko vrednostjo znaša 0,32 v primerjavi z 0,14 pri primerjalnem indeksu majhnih vrednostnih podjetij.
»Majhno podjetje« ima lahko mediano tržne kapitalizacije 9,9 mrd. USD. Najširša opredelitev sega v razpon, ki ga drugi ponudniki uvrščajo med srednje velika podjetja.
Z majhnimi vrednostnimi podjetji se trguje po 17,3-kratniku dobička, z velikimi ameriškimi podjetji pa po 29,7-kratniku. Segment je bistveno cenejši, vendar sama nizka cena ne zagotavlja višjega donosa.
Razlika v stroških v višini 0,20 odstotne točke na leto v 20 letih pomeni 3,6 % končne vrednosti. Aktivni faktorski nagib mora v prihodnje prinesti več, kot stane.
Ameriški delniški trg je danes izrazito koncentriran. Informacijska tehnologija predstavlja 38,6 % sklada iShares Core S&P 500, z indeksom pa se trguje skoraj po 30-kratniku dobička. Vlagatelji, ki iščejo protiutež, pogosto posežejo po majhnih vrednostnih podjetjih. Vendar štirje najbolj znani ETF-ji v tem segmentu niso zamenljivi. Samo IJS in VBR dejansko sledita indeksu, AVUV in DFSV pa sta sistematično aktivno upravljana sklada. Odločitev med njimi je v resnici izbira med štirimi opredelitvami tega, kaj je majhno in poceni podjetje.
Kaj pomenita small-cap in value
Majhno podjetje nima enotne opredelitve
Pojem small-cap označuje podjetja z razmeroma nizko tržno kapitalizacijo, vendar vsak ponudnik mejo določa drugače. Indeks Russell 2000 vključuje 2 000 najmanjših podjetij od 3 000 največjih. Indeks S&P SmallCap 600 sestavlja komisija in zahteva pozitiven knjigovodski dobiček. Avantis in Dimensional določata lastne meje, ki temeljijo na najmanjših 10 % tržne kapitalizacije ali podjetjih, manjših od tisočega največjega ameriškega podjetja. Zato tehtano povprečje tržne kapitalizacije AVUV znaša 3,7 mrd. USD, mediana VBR pa 9,9 mrd. USD.
Vrednost se meri z razmerji, ne z mnenjem
Vrednostne delnice so delnice podjetij z nizko ceno glede na knjigovodsko vrednost, dobiček, prihodke ali denarne tokove. Kazalnik cena glede na knjigovodsko vrednost (P/B) primerja tržno ceno z lastniškim kapitalom v bilanci stanja, razmerje med ceno in dobičkom (P/E) pa primerja ceno z čistim dobičkom. Kombinacija small-cap value torej izbira manjša podjetja, ki jih trg vrednoti nizko. Takšna košarica ima drugačen profil tveganja kot široki trg: več bank, industrije, energetike in cikličnega potrošniškega blaga ter bistveno manj tehnoloških velikanov.
Zakaj lahko premija obstaja in zakaj se morda ne bo uresničila
Akademska raziskava Eugena Fame in Kennetha Frencha je opisala zgodovinsko premijo majhnih in poceni podjetij. Ena razlaga jo obravnava kot nadomestilo za višje tveganje, saj manjša in zadolžena podjetja težje prenašajo recesije. Druga jo pripisuje vedenju vlagateljev, ki preplačujejo privlačne zgodbe. Avantis na podlagi podatkov za obdobje 1963–2025 navaja, da so cenejša in dobičkonosnejša ameriška podjetja prinašala 13,8 % letno, dražja in manj dobičkonosna pa 6,4 %. Gre za analizo upravljavca, ki svoj produkt gradi na tej premiji, in za zgodovinske podatke, ki ne zagotavljajo ponovitve.
Nizko vrednotenje pogosto odraža resnične težave: upadanje prihodkov, zadolženost ali strukturno nazadujočo panogo. Takšna »vrednostna past« lahko trajno ostane poceni. Poleg tega lahko segment zaostaja več let. V obdobju 2023–2025 je sklad S&P 500 zaporedoma prinesel 26,3 %, 25,0 % in 17,8 %, medtem ko nobeden od štirih spremljanih ETF-jev v nobenem od teh let ni presegel 23 %. Nizko vrednotenje je nadomestilo za tveganje in nelagodje, ne brezplačen popust.
Avantis U.S. Small Cap Value ETF
Aktivni sklad brez indeksa
AVUV je septembra 2019 uvedla družba Avantis Investors, del American Century Investments. Sklad ne sledi nobenemu indeksu, kot primerjalno merilo pa uporablja Russell 2000 Value. Upravljavci vsak dan ocenjujejo tržne cene in računovodske podatke ter sproti prilagajajo portfelj. Od klasičnega pasivnega ETF-ja se razlikuje po tem, da ne čaka na uravnoteženje indeksa in lahko izloči podjetje, takoj ko preneha izpolnjevati merila. Gre za pravilno zasnovan pristop brez subjektivnega izbiranja posameznih delnic, ne pa za klasično aktivno upravljanje.
Cena, knjigovodska vrednost in dobičkonosnost
Strategija izhaja iz enačbe vrednotenja: pričakovani donos delnice je odvisen od njene cene, knjigovodske vrednosti in pričakovanih dobičkov. Sklad zato povečuje utež podjetij z nizko ceno glede na knjigovodsko vrednost in hkrati visoko operativno dobičkonosnostjo. Vrednost meri s prilagojenim razmerjem knjigovodske vrednosti do cene, dobičkonosnost pa s prilagojenim razmerjem operativnega denarnega toka do knjigovodske vrednosti. Sklad poleg tega izključuje nepremičninske investicijske sklade (REIT), katerih knjigovodsko vrednost je težko primerjati s knjigovodsko vrednostjo industrijskih podjetij.
Kaj vlagatelj dejansko ima v lasti
Na dan 30. 9. 2026 je sklad upravljal 30,4 mrd. USD v 794 delnicah. Tehtano razmerje knjigovodske vrednosti do tržne cene je znašalo 0,61 v primerjavi z 0,51 pri indeksu, tehtano razmerje dobička do knjigovodske vrednosti pa 0,32 v primerjavi z 0,14. V najcenejšo in najdobičkonosnejšo četrtino trga je bilo usmerjenih 77 % sredstev, pri indeksu pa le 33,5 %. Po sektorjih sklad izrazito povečuje utež energetike (16,3 % v primerjavi s 7,9 %) in ciklične potrošnje (18,1 % v primerjavi z 9,0 %), zdravstvo pa predstavlja le 4,0 % v primerjavi z 12,1 %. AVUV torej ni nekoliko prilagojen indeks, temveč koncentrirana stava na kombinacijo nizke cene in dobičkonosnosti.
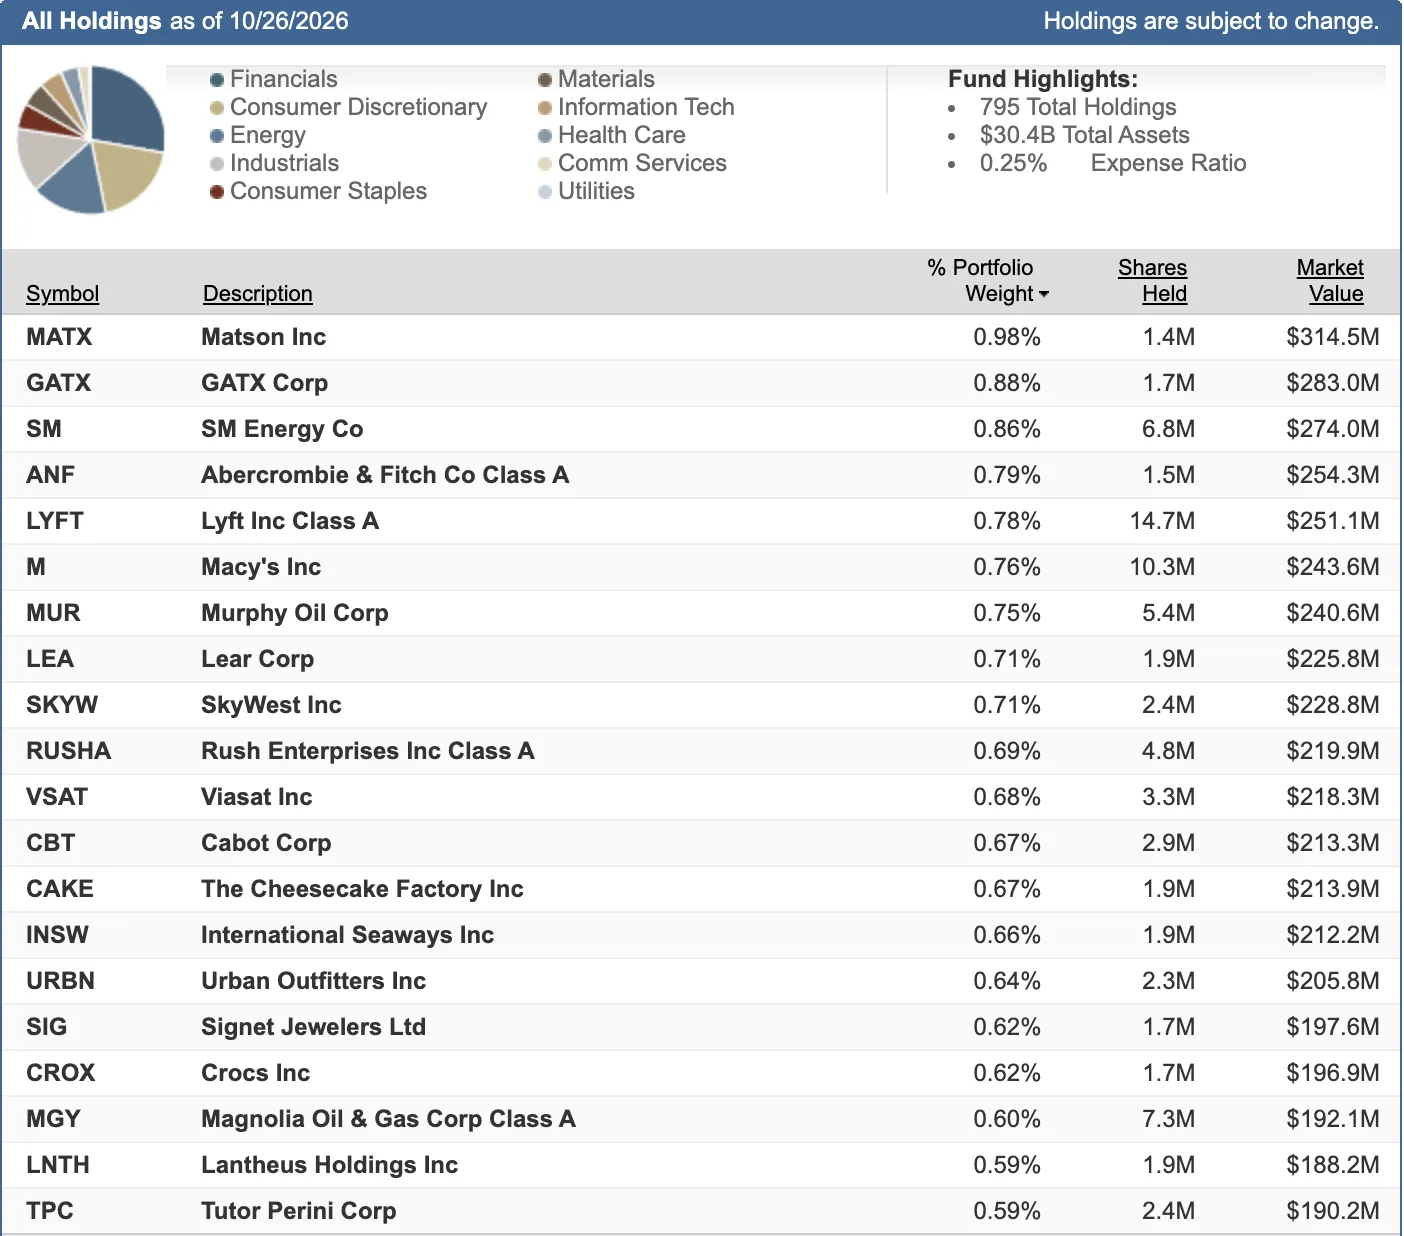
Pregled 20 največjih pozicij v ETF-ju $AVUV
Promet, stroški in odmik od trga
Stroški znašajo 0,25 % letno. Morningstar poroča o približno 6-odstotnem prometu portfelja, kar je manj kot pri IJS, saj sklad trguje sproti in v majhnih korakih, namesto da bi enkrat na leto opravil večjo prerazporeditev. Cena drugačnega profila je tveganje odmika od trga. V tretjem četrtletju 2026 je sklad zaostal za indeksom, ker ni imel nekaterih biotehnoloških podjetij iz indeksa, katerih delnice so močno zrasle.
Merljiva korist strategije
Na dan 30. 9. 2026 je AVUV v petih letih prinesel 11,17 % letno v primerjavi s 7,80 % za indeks Russell 2000 Value, od ustanovitve pa 14,80 % v primerjavi z 10,61 %. Vendar je v zadnjem letu in zadnjih treh letih za indeksom zaostal za 0,86 oziroma 1,32 odstotne točke. Sedemletna zgodovina je za faktorsko strategijo kratka, velik del prednosti pa je nastal v obdobju 2021–2023. Podatki potrjujejo, da je strategija delovala, vendar še ne zajemajo celotnega gospodarskega cikla.