


CoreWeave padá, Goldman Sachs nakupuje. Nejlepší příležitost na swing?

Akcie CoreWeave ztratily od srpnových výsledků zhruba 43 %, přestože firma zdvojnásobuje tržby a má smlouvy za víc než 100 mld. USD. Vnímám ji jako sázku na to, jestli firma dofinancuje výstavbu dřív, než ji dožene dluh. Je to opakování roku 2000, nebo panika věřitelů? Rozebral jsem čísla, dluh i scénáře a odpověď není tak jednoznačná, jak se zdá.
CoreWeave za poslední rok zdvojnásobil tržby, nasbíral smlouvy za víc než 100 mld. USD a přesto jeho akcie od srpnových výsledků ztratila zhruba 43 %. Dluhopisy firmy se minulý týden obchodovaly s výnosem kolem 15 %, tedy na úrovni, kterou trh obvykle vyhrazuje firmám v potížích. Na sociálních sítích se okamžitě vynořilo srovnání s rokem 2000, kdy se zhroutili stavitelé optických sítí. V téhle analýze odpovídám na jednu otázku: je to krize firmy, nebo krize ceny peněz? Projdu byznys, čísla, dluh, valuaci i argumenty, které kolem $CRWV právě kolují na sítích, a na konci řeknu, co z toho podle mě plyne.
Shrnutí analýzy v 60 sekundách
Firma: CoreWeave pronajímá výkonné grafické čipy Nvidia (GPU) firmám, které trénují a provozují umělou inteligenci. Je největší takzvaný neocloud, tedy cloud specializovaný jen na AI, a mezi jeho zákazníky patří Microsoft $MSFT, OpenAI, Meta $META nebo Anthropic.
Aktuální výsledky: Za Q2 2026 tržby 2,58 mld. USD (+112 % meziročně) a backlog (smluvně zajištěné budoucí tržby) 104,2 mld. USD. Firma ale prodělala 626 mil. USD, protože jen na úrocích zaplatila 640 mil. USD.
Proč akcie padá: Výnosy dluhopisů vyskočily k 15 %, Gartner zveřejnil varování pro celý sektor neocloudů a Fed zvedá sazby. Trh se nebojí nedostatku zákazníků, ale toho, že si firma nebude moct levně půjčovat na další výstavbu.
Co je v ceně: Valuaci jsem rozebral ze tří úhlů: přes násobky, reverse DCF a pohled úvěrového trhu. Každý z nich vychází jinak a právě v tom rozporu leží odpověď, kolik optimismu je v dnešní ceně.
Hlavní riziko: Financování. Do konce roku 2028 bude firma podle Bank of America utrácet o 67 mld. USD víc, než vydělá (záporné FCF, volné peněžní toky), a provozní zisk pokryje úroky celé až v roce 2028.
Scénáře: Spočítal jsem čtyři scénáře do konce roku 2028, od býčího po katastrofický, včetně pravděpodobností a váženého průměru. Rozptyl možných výsledků je u CoreWeave extrémní a ukazuje, proč je tahle akcie spíš sázka než klidná investice.
Co sledovat: Výsledky za Q3 kolem 16. 11. (datum zatím nepotvrzené), cenu nových emisí dluhu, poměr úroků k provoznímu zisku, aktivní výkon v gigawattech a ceny pronájmu GPU.
Klíčová otázka: Udrží si CoreWeave přístup k levnějším penězům dost dlouho na to, aby se dlouhé kontrakty proměnily v hotovost dřív, než začne splácet dluh?
Obsah analýzy
Představení společnosti
Byznys model
MOAT
Konkurence
Finanční výsledky
Rozvaha, dluh a ředění
Makro a sazby
Kontroverze a rizika
Je to rok 2000? Rozbor argumentů Pavla Golucha
Sentiment a psychologie trhu
Valuace
Scénáře
Katalyzátory a co sledovat
Závěr
Můj osobní pohled
1. Představení společnosti
CoreWeave vznikl v roce 2017 jako těžař kryptoměny Ethereum. Když Ethereum v roce 2022 přešlo na jiný způsob ověřování transakcí a těžba skončila, zakladatelé v čele s Michaelem Intratorem přeorientovali grafické karty na pronájem výpočetního výkonu. Přišli ve správnou chvíli: v roce 2022 koupili čipy H100 za zhruba 100 mil. USD a krátce nato vypukl boom generativní AI. Dnes firma provozuje desítky datových center v USA a Evropě, na burzu Nasdaq vstoupila v březnu 2025 a od té doby patří mezi nejsledovanější a nejvolatilnější akcie trhu.
Byznys je na první pohled jednoduchý. CoreWeave nakoupí GPU od Nvidie $NVDA, umístí je do datových center se zajištěnou elektřinou a chlazením, propojí je do obřích clusterů a pronajme je na několik let dopředu. Zákazník platí za hodinu výpočetního výkonu, ale v praxi si většinou rezervuje celý cluster na typicky pětiletou smlouvu. Kromě hardwaru firma prodává i softwarovou vrstvu pro správu clusterů, úložiště a nově i řízenou inferenci (provoz už natrénovaných modelů), která má ke konci roku 2026 dosáhnout ročního tempa tržeb přes 250 mil. USD.
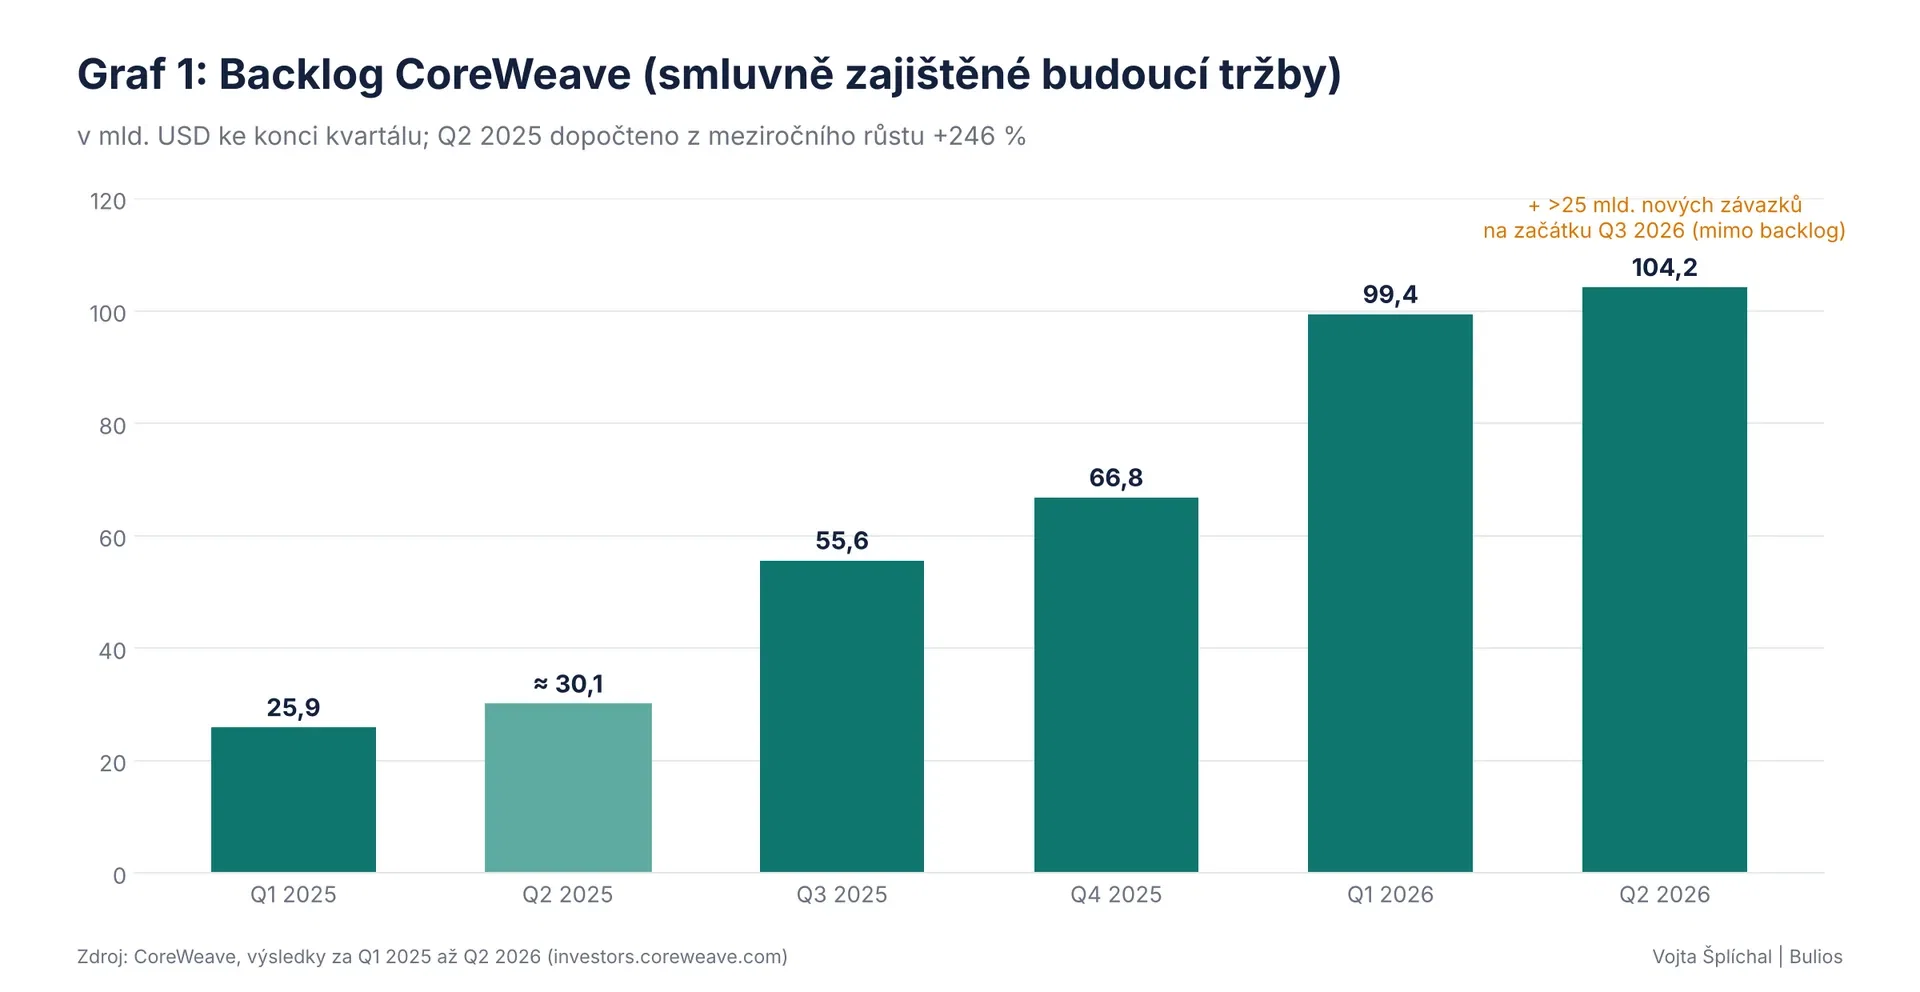
Nejdůležitější fakt: CoreWeave má smluvně zajištěnou poptávku na roky dopředu, ale peníze na výstavbu kapacity si musí půjčit dnes. Backlog ke konci června činil 104,2 mld. USD a na začátku Q3 přibylo dalších přes 25 mld. USD nových závazků. Celá investiční teze stojí na tom, jestli se podaří přemostit časový rozdíl mezi tím, kdy firma utratí peníze za čipy, a tím, kdy jí zákazníci tyto peníze postupně vrátí.
2. Byznys model
2.1 Jak vypadá kontrakt
Typický kontrakt CoreWeave vypadá takto: velký zákazník (Microsoft, OpenAI, Meta) podepíše víceletou smlouvu na určitý výkon, například stovky megawattů. CoreWeave pak nakoupí GPU, zajistí datové centrum a elektřinu a teprve po dodání, otestování a předání clusteru začne účtovat tržby. Část nákupu financuje dluhem zajištěným právě těmito GPU a konkrétní smlouvou, část zálohami zákazníků a část firemními dluhopisy a akciemi. Podle 10-Q za Q2 2026 se z části backlogu, kterou firma účtuje jako zbývající plnění (RPO, 103,7 mld. USD), má 41 % proměnit v tržby do poloviny roku 2028, dalších 39 % v následujících dvou letech a zbytek do 78 měsíců.
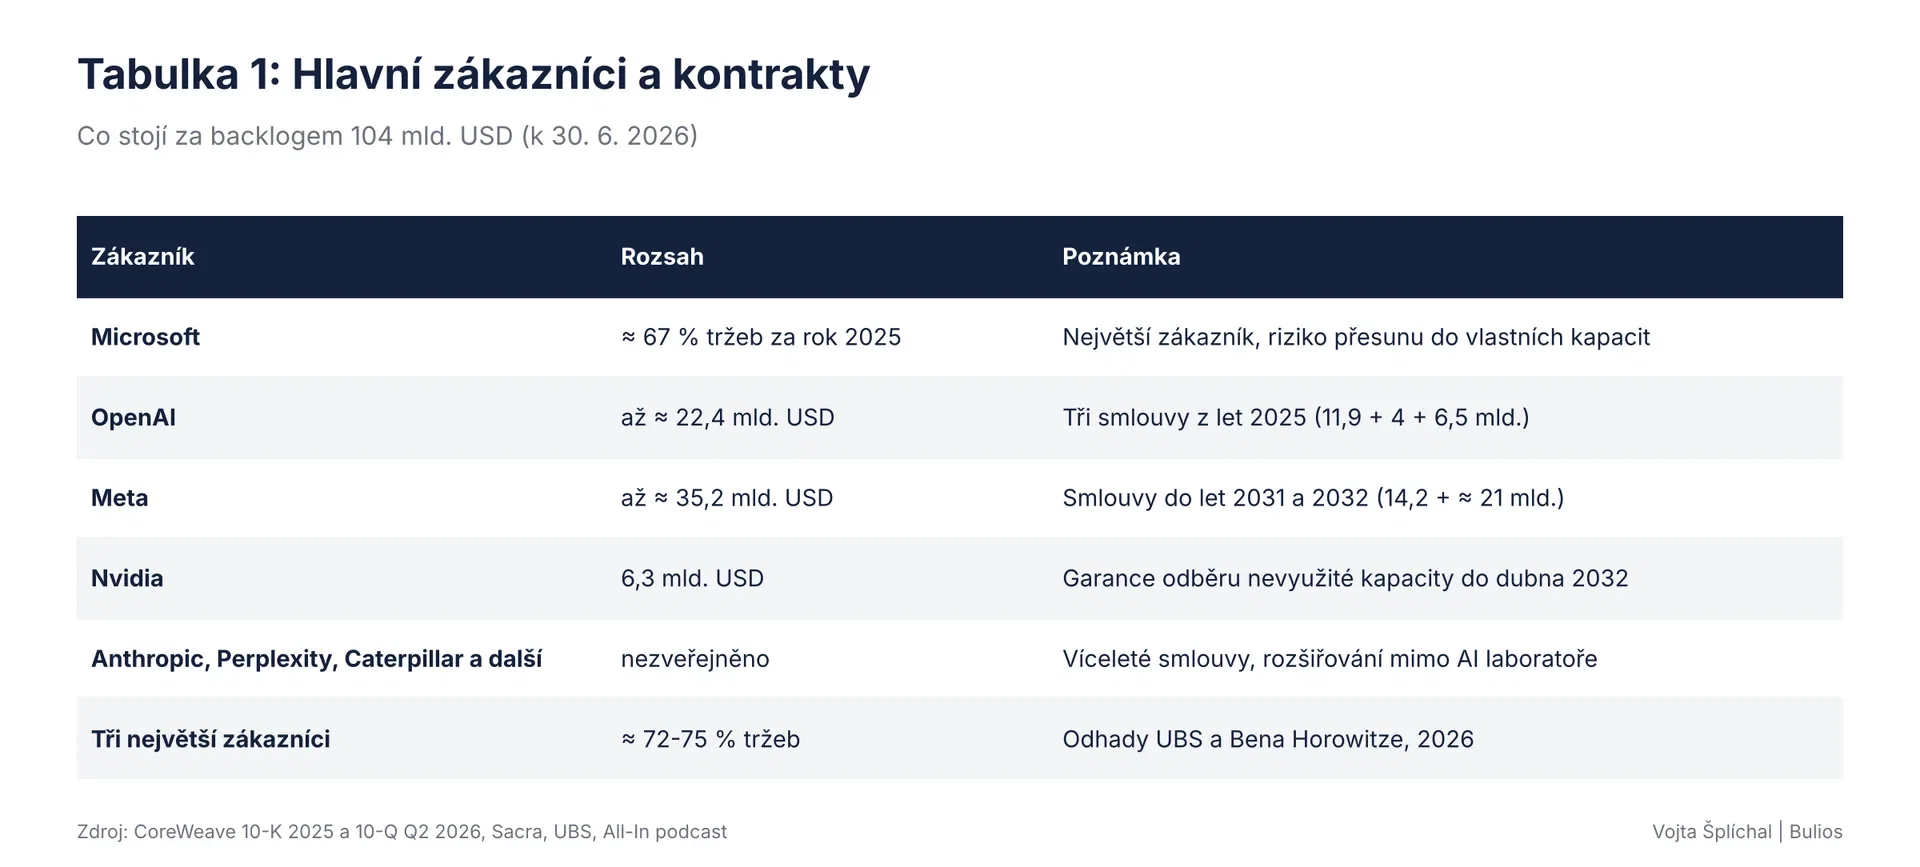
Zákaznická základna se rychle mění. V roce 2025 tvořil Microsoft zhruba 67 % tržeb, ale backlog je už rozprostřený mnohem víc: OpenAI má smlouvy až za 22,4 mld. USD, Meta až za 35,2 mld. USD a Nvidia se zavázala odebrat nevyužitou kapacitu za 6,3 mld. USD. Letos přibyli Anthropic, Perplexity a průmyslové firmy jako Caterpillar. Tři největší zákazníci ale podle UBS stále tvoří zhruba 72 % tržeb, takže koncentrace zůstává vysoká. V červenci 2026 firma zdražila napříč nabídkou o přibližně 25 % a nové kontrakty mají podle CFO příspěvkovou marži o 5-10 procentních bodů vyšší než ty starší.
2.2 Návratnost a jednotková ekonomika
Nejlepší měřítko zdraví celého byznysu nabídl na podcastu All-In investor David Sacks: návratnost, tedy za jak dlouho datové centrum vydělá na svou stavbu. U typického pětiletého kontraktu CoreWeave je to podle údajů, které citoval, zhruba 2,5 roku. Zbývající polovina kontraktu je tedy čistý příspěvek na splacení dluhu, úroky a zisk. Pokud se návratnost začne prodlužovat, znamená to slábnoucí poptávku, padající ceny nebo zpoždění výstavby. Dokud zůstává krátká, ekonomika kontraktů funguje i s drahým dluhem.
Návratnost 2,5 roku vypadá dobře, ale má dva háčky. Zaprvé jde nejspíš o návratnost před úroky a před provozními náklady celé firmy, ne o návratnost pro akcionáře. Zadruhé dlouhá smlouva funguje oběma směry: chrání CoreWeave při poklesu cen, ale při růstu cen ho drží u starých, nižších sazeb. JPMorgan upozorňuje, že krátkodobé kontrakty jinde se dnes prodávají až za trojnásobek cen dlouhodobých smluv CoreWeave. Zdražení o 25 % se tak týká hlavně nových smluv, ne celé existující základny.
3. MOAT
Silné výhody: Škála a reputace u nejnáročnějších zákazníků. CoreWeave patří k několika firmám na světě, které umí postavit a provozovat clustery o stovkách tisíc GPU s vysokou spolehlivostí, a podle firmy využívá jeho platformu devět z deseti největších AI firem mimo Čínu. Druhou silnou výhodou je vztah s Nvidií, která je zároveň akcionářem, dodavatelem i zákazníkem. CoreWeave díky tomu dostává nové generace čipů mezi prvními, a když se šéf Nvidie Jensen Huang minulý týden veřejně vyjádřil, že síla CoreWeave se každým dnem zlepšuje, nebylo to náhodou.
Střední výhody: Zajištěná energie a rozpracovaná výstavba. Firma má smluvně zajištěno 4,2 GW výkonu, přičemž aktivní je zatím jen 1,5 GW. V době, kdy je hlavním úzkým hrdlem AI elektřina, a ne čipy, má zajištěný přívod proudu skutečnou hodnotu. Jde ale o výhodu dočasnou: hyperscaleři i nováčci si energii zajišťují také a rozdíl se bude postupně zmenšovat. Podobně platí, že softwarová vrstva (správa clusterů, nástroje pro trénink a inferenci) zvyšuje přilnavost zákazníků, ale zatím netvoří velkou část tržeb.
Slabé nebo sporné výhody: Backlog jako ochranný příkop. Smlouva za desítky miliard je silná, ale je podmíněná schopností CoreWeave kapacitu dodat a v budoucnu nemusí být obnovena. Microsoft, Meta i Amazon si stavějí vlastní kapacity, a jakmile poptávka přestane převyšovat nabídku, půjde u neocloudu hlavně o cenu. Gartner to popsal tvrdě: podle něj do roku 2030 kvůli tlaku na náklady a nedostatečně odlišenému modelu skončí přes 80 % neocloudů jako samostatné firmy.
CoreWeave má reálnou provozní výhodu, ne marketingovou. Je to ale výhoda rychlosti a provedení, ne strukturální monopol typu síťového efektu. Takové výhody jsou cenné hlavně ve chvíli, kdy je trh podzásobený, a to je přesně dnešní situace.
4. Konkurence
Konkurence má tři vrstvy. První jsou ostatní neocloudy, hlavně $NBIS, Lambda nebo Nscale. Nebius za Q2 2026 vykázal tržby 582 mil. USD (+454 %) a roční tempo tržeb 3,0 mld. USD, tedy zhruba šestinu velikosti CoreWeave. Má ale zajímavý rozdíl v modelu: uzavírá kratší kontrakty na 1-3 roky za 20-25 mil. USD na megawatt a zálohy zákazníků mu kryjí 50-60 % investic. Méně tedy spoléhá na dluh, za cenu menší jistoty budoucích tržeb.
Druhou vrstvou jsou hyperscaleři: Microsoft, Amazon, Google a nově i Meta, která podle Bloombergu chystá vlastní cloud pro prodej přebytečné AI kapacity. Na tuhle zprávu CoreWeave odepsal během jednoho dne téměř 14 %. Hyperscaleři mají obrovské rozvahy a souhrnně letos plánují investice kolem 725 mld. USD, ale zatím nestíhají ani vlastní poptávku. Podle Bena Horowitze z a16z mu šéf Amazonu Andy Jassy řekl, že AI kapacita Amazonu je prakticky vyprodaná až do konce roku 2028.
Třetí a nejnovější vrstvou je $SPCX, která po sloučení s xAI začala pronajímat kapacitu svých datových center Colossus dalším firmám, mimo jiné Googlu a Anthropicu. SpaceX prodává výkon za ceny blízké spotu na krátké, vypověditelné smlouvy a jeho finanční ředitel tvrdí, že se mu investice do AI výpočtů vracejí za méně než rok. Podle Wall Street Journal zaměstnanci SpaceX navíc mluvili o agresivním podbízení cen konkurence. Pro CoreWeave je to nejvážnější konkurenční hrozba, protože SpaceX má levný kapitál z rekordního IPO a nemusí na kapacitě vydělávat okamžitě.
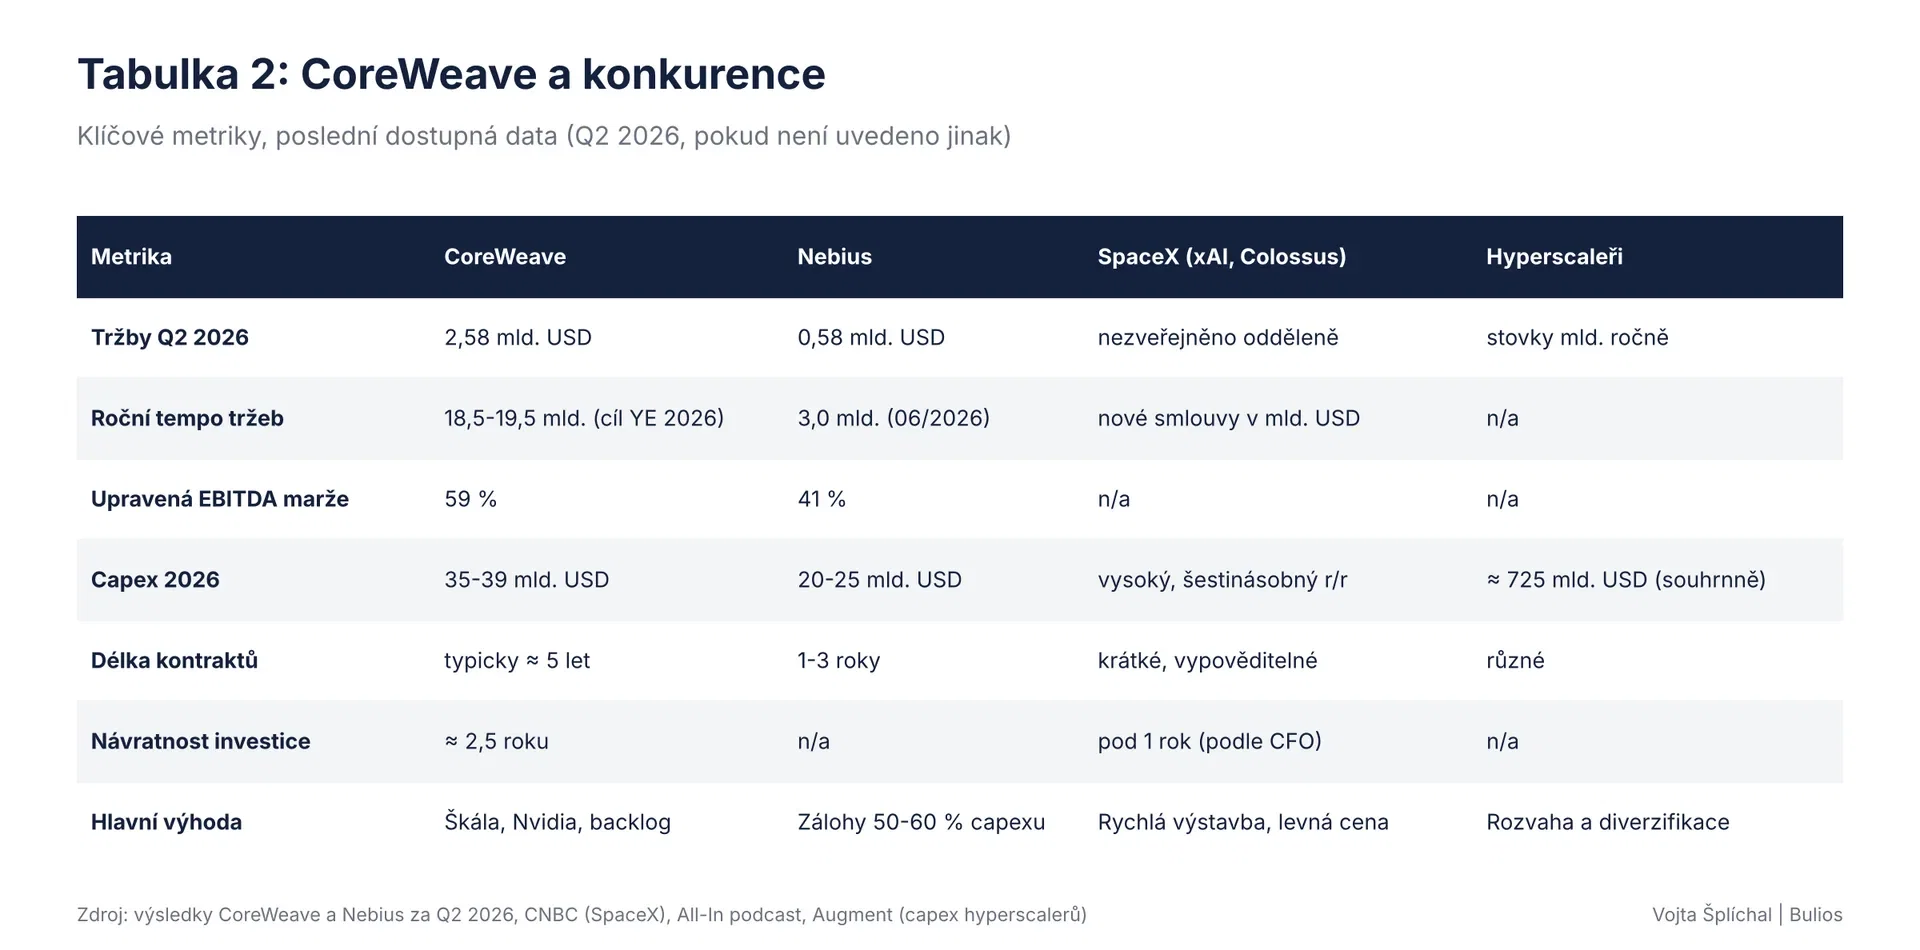
Dnes vyhrávají všichni, protože poptávka převyšuje nabídku. Konkurence začne bolet ve chvíli, kdy se trh nasytí, a pak bude rozhodovat cena kapitálu. Právě v ní má CoreWeave proti hyperscalerům i SpaceX největší nevýhodu.