


Pojistka proti krachu Oraclu je dnes dražší než kdy dřív v historii firmy. Rating ji dělí jediný stupínek od junk dluhopisů. Co to znamená a proč by vás to mělo zajímat.
Oracle se zadlužuje jako nikdy předtím
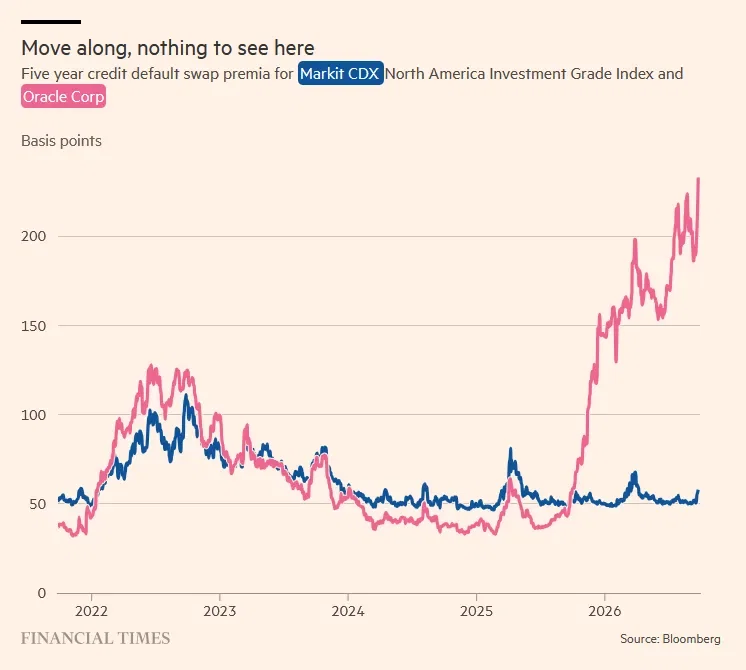
Sleduju to už pár týdnů a čísla mluví jasně: pojištění proti nesplacení dluhu (CDS) u Oraclu $ORCL vystřelilo na historické maximum. Pro srovnání: ještě před rokem se spready Oraclu pohybovaly v podstatě na úrovni zdravých investičních firem. Dneska jsou někde úplně jinde a graf to ukazuje brutálně: prudký, skoro kolmý nárůst během posledních měsíců, zatímco zbytek trhu (index investičních dluhopisů) zůstává v klidu.
Rating firmy je teď jediný stupínek nad junk dluhopisy: tedy nad "odpadem", kam investoři sahají jen s vědomím vysokého rizika a za to chtějí vyšší výnos. Jinými slovy: trh s dluhem začíná Oracle cenit, jako by byl mnohem rizikovější, než jak ho vidí akciový trh, jelikož akcie si zatím drží slušnou cenu.
Proč se to děje
Oracle se po uši zadlužil kvůli stavbě obřích AI datacenter, primárně pro OpenAI, ale i další velké hráče. Tahle sázka je kapitálově extrémně náročná: stavíte serverové haly, kupujete čipy za miliardy, platíte energii, a to všechno dřív, než vám to vygeneruje korunu zpátky. Oracle se v podstatě zavázal k megalomanským kontraktům, které musí financovat dluhem, protože na to z vlastní hotovosti nemá.
Banka Barclays už dřív varovala, že bez dalšího přílivu financování může Oraclu dojít hotovost už tento listopad.
Co se stane, když rating spadne ještě níž
Pokud ratingové agentury Oracle sesadí o další stupeň, spadne rovnou do junk kategorie. Odhady říkají, že by to vyřadilo dluhopisy za 120 miliard dolarů z klíčových investičních indexů. A tohle je ta část, kterou běžný investor často podcení: spousta fondů má mandát držet jen dluhopisy investičního stupně. Když firma spadne do junk, tyhle fondy nemají na výběr a musí dluhopisy prodat, bez ohledu na to, jestli věří v byznys nebo ne. Nucený prodej navíc může dál tlačit ceny dluhopisů dolů a riziko ještě zhoršit, takže se z toho může stát sebenaplňující spirála.
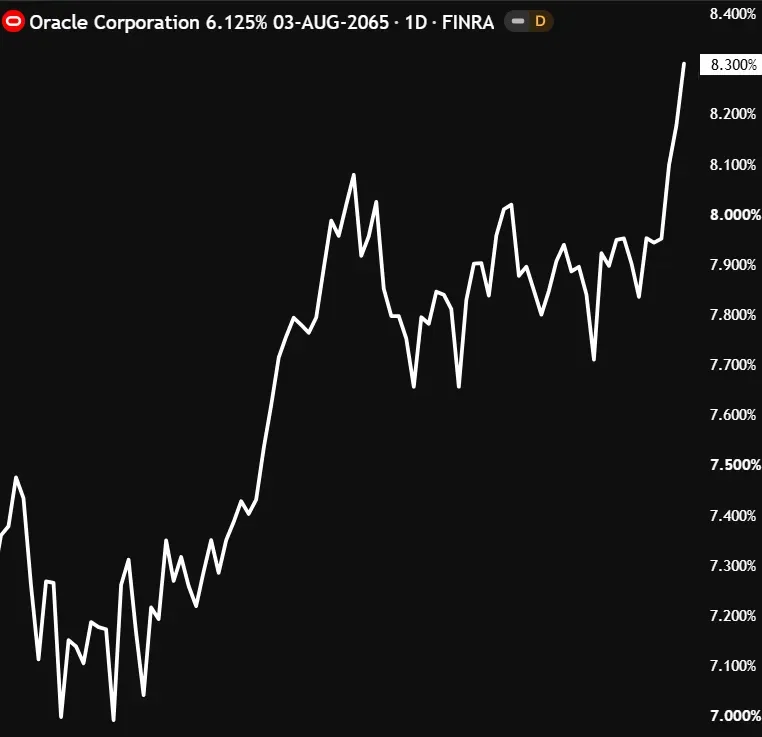
Tohle je přesně ten typ rizika, který se v euforii kolem AI často přehlíží. Trh odměňuje firmy za to, že "jsou v AI", a akciová cena to reflektuje nadšením. Jenže kapitálová náročnost celé té sázky se řeší dluhem a dluhový trh je mnohem chladnokrevnější než akciový. Nehraje na příběh, hraje na schopnost splácet. Oracle rozhodně není jediný, kdo takhle financuje budoucnost na dluh postavený na předpokladu, že poptávka po AI infrastruktuře vydrží roky dopředu a kontrakty se nezruší.
Co dělat, pokud máte Oracle v portfoliu?
Pokud máte Oracle v portfoliu, sledujte spíš rozhodnutí ratingových agentur a vývoj CDS spreadů než čtvrtletní výsledky, tam se riziko ukáže dřív. A obecně platí jedna věc: AI boom neznamená, že každá firma, co do něj nalije miliardy, je automaticky bezpečná sázka.